Portage salarial au Luxembourg : la légalité dépend des contrats, pas de l’étiquette
Publié par : Élise Tournebize — Rédactrice spécialisée en emploi
Le portage salarial au Luxembourg peut être légal, mais cette appellation commerciale ne suffit pas à sécuriser une mission. Il n’existe pas de régime spécifique équivalent au portage salarial français : il faut examiner le contrat de travail, l’activité réellement exercée, les autorisations du prestataire et le lieu où vous travaillez. Pour un frontalier, la fiscalité et l’affiliation sociale demandent une vérification supplémentaire.
Une activité à qualifier avant de parler de légalité
Le fonctionnement annoncé repose sur trois acteurs : le consultant réalise une mission, une société l’emploie et facture l’entreprise cliente. Cette société gère ensuite la paie et les obligations sociales. Toutefois, le nom donné à l’offre ne détermine pas son régime juridique. Le droit du travail luxembourgeois et les règles encadrant l’activité commerciale restent applicables.
Travail intérimaire ou prêt de main-d’œuvre : quelles autorisations ? — Cette référence explique les différences entre travail intérimaire et prêt de main-d’œuvre, ainsi que les autorisations applicables au Luxembourg.
Prestation de services ou mise à disposition de personnel ?
La distinction est essentielle. Une prestation organisée et exécutée sous la responsabilité du prestataire ne se confond pas avec la fourniture d’un salarié placé sous l’autorité opérationnelle du client. Qui distribue les tâches, contrôle leur exécution et organise les horaires ? Les réponses permettent d’apprécier si le montage relève notamment du travail intérimaire ou des règles relatives au prêt de main-d’œuvre.
Le noyau de votre vérification doit donc être l’organisation réelle du travail, et non la brochure commerciale. Décrivez une semaine de mission : qui valide une absence, fournit les outils, modifie les priorités et évalue le consultant ? Cette cartographie des pouvoirs permet de repérer une contradiction entre un contrat présenté comme une prestation autonome et une intégration complète dans les équipes du client.
Des autorisations adaptées à l’activité réelle
Demandez l’autorisation d’établissement correspondant à l’activité exercée. Si le fonctionnement relève du travail intérimaire, une autorisation spécifique du ministère du Travail est notamment nécessaire. Une simple inscription au registre de commerce ne remplace pas ces autorisations. En cas de doute sur une mise à disposition, sollicitez une clarification auprès de l’Inspection du Travail et des Mines (ITM) ou d’un juriste luxembourgeois avant de commencer.
Deux contrats à lire ensemble, surtout pour la fin de mission
Dans un montage salarié, le consultant signe un contrat de travail avec la société employeuse. Un contrat commercial distinct lie celle-ci au client. Vous êtes alors salarié de la société, et non indépendant pour cette même relation de travail, même si vous avez trouvé la mission et négocié son tarif.
Le contrat de travail peut être un CDI ou, lorsque les conditions légales sont réunies, un CDD. Le choix ne dépend pas uniquement de la préférence du prestataire. Vérifiez le poste, la rémunération, les horaires, le lieu de travail, la période d’essai et les modalités de rupture. Le contrat client doit préciser le périmètre de mission, la facturation et les responsabilités.
- Fin de mission : que devient le contrat de travail si le client arrête la prestation ?
- Intercontrat : quelle rémunération est prévue entre deux missions ?
- Impayés : comment le risque client est-il traité, sans contourner les obligations salariales ?
- Assurance : la responsabilité civile professionnelle couvre-t-elle votre métier et vos lieux d’intervention ?
Si la législation sociale luxembourgeoise s’applique, l’employeur doit effectuer les démarches d’affiliation auprès du Centre commun de la sécurité sociale (CCSS). Maladie, retraite et prestations familiales répondent à leurs conditions propres. Le chômage n’est jamais une garantie automatique de revenu entre deux missions ; pour un frontalier en chômage complet, le pays de résidence intervient en principe dans l’indemnisation.
Frontaliers : séparer résidence fiscale, impôt et sécurité sociale
Résider en France, en Belgique ou en Allemagne n’interdit pas, en soi, un emploi au Luxembourg. En revanche, un contrat luxembourgeois ne suffit pas à rendre luxembourgeoises toutes vos obligations. Le lieu physique d’exécution des missions et le télétravail peuvent modifier l’analyse fiscale et sociale.
Les 183 jours ne constituent pas une règle universelle
Le seuil de 183 jours est souvent invoqué à tort comme un critère unique. Il ne permet, à lui seul, ni de fixer votre résidence fiscale ni de déterminer le pays d’imposition de tous vos salaires. Il faut examiner le foyer, les intérêts personnels et économiques, ainsi que la convention fiscale applicable. Les règles conventionnelles concernant les jours travaillés hors du Luxembourg doivent être vérifiées séparément.
Ainsi, un résident français travaillant habituellement depuis son domicile pour un client français ne sécurise pas sa situation en signant simplement avec une société luxembourgeoise. Une analyse comparable s’impose pour les résidents belges et allemands, selon leurs conventions respectives. Une mauvaise déclaration peut entraîner des régularisations et, en présence de dissimulation, un risque de fraude fiscale.
Affiliation et droit de travailler : deux contrôles distincts
En cas d’activité dans plusieurs États, les règles européennes de coordination déterminent la législation sociale applicable. Faites examiner votre calendrier de présence et la nécessité d’un certificat A1. Pour un ressortissant de pays tiers, un titre de séjour délivré par un pays voisin n’autorise pas automatiquement à travailler au Luxembourg : les formalités doivent être confirmées avant la prise de poste.
Du chiffre d’affaires au salaire net : exiger un calcul détaillé
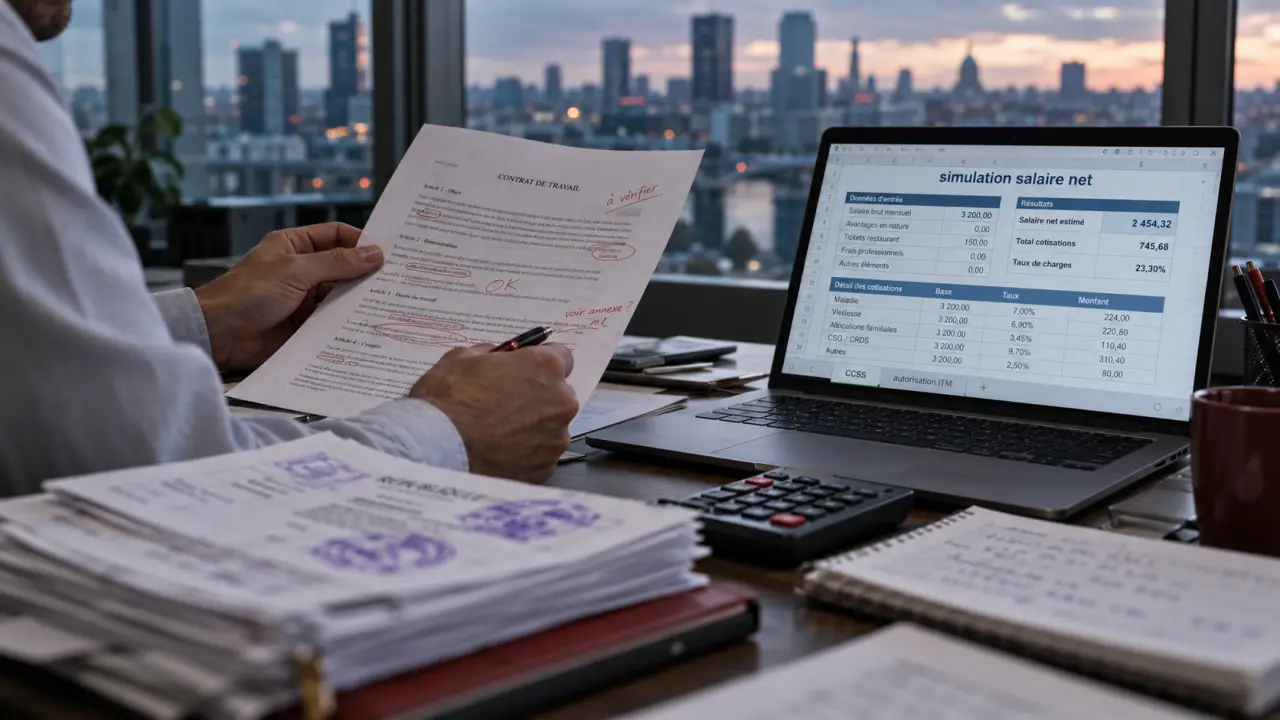
La société facture la mission, prélève les frais convenus et finance les coûts liés à l’emploi. Le montant disponible ne devient donc pas intégralement un salaire brut, encore moins un salaire net. La simulation doit distinguer chiffre d’affaires hors taxes, frais de gestion, cotisations patronales, salaire brut, cotisations salariales et retenue d’impôt.
Portage Solution annonce des frais de gestion de 9 % du chiffre d’affaires et un revenu net potentiel allant jusqu’à 80 %. Ces indications commerciales ne constituent pas un résultat garanti. Demandez ce que recouvre exactement le « net » : après impôt, avec ou sans remboursement de frais, et sur quelle période.
Pour comparer plusieurs offres, transmettez les mêmes hypothèses : tarif journalier, jours facturables, congés, frais professionnels justifiables, pays de résidence, télétravail et situation fiscale. Les remboursements de dépenses ne doivent pas être confondus avec une rémunération disponible. Une simulation utile doit également montrer l’effet d’un mois moins facturé et préciser les éventuels frais fixes.
Choisir entre portage, activité indépendante et SARL
Le portage peut convenir pour déléguer la facturation et la paie sans créer immédiatement une entreprise, à condition que le montage soit juridiquement adapté. L’activité indépendante offre davantage de maîtrise commerciale, mais impose de gérer ses obligations. Une SARL répond à une logique d’entreprise plus structurée, sans garantir à son dirigeant les droits d’un salarié.
| Critère | Portage sous contrat salarié | Indépendant | SARL classique |
|---|---|---|---|
| Structure personnelle | Pas de société à constituer | Activité à déclarer et autoriser selon le cas | Société à constituer ; capital minimum de 12 000 € |
| Administration | Largement déléguée | À organiser | Comptabilité et obligations sociétaires |
| Protection sociale | Selon le contrat et la législation applicable | Régime de l’indépendant applicable | Selon le statut réel du dirigeant |
| Autonomie | Encadrée par le salariat | Organisation entrepreneuriale | Organisation entrepreneuriale |
Avant de signer, demandez les références des autorisations, les projets de contrats, l’attestation d’assurance et les justificatifs de garantie financière lorsqu’elle est requise par le régime applicable. Préparez votre pièce d’identité, votre justificatif de résidence, votre calendrier de travail et, si nécessaire, votre autorisation de travail.
Faites ensuite valider ensemble le montage juridique et la simulation financière. Un prestataire sérieux doit expliquer les limites de son offre, pas seulement promettre un démarrage rapide ou un meilleur net. La bonne solution est celle dont les contrats, les déclarations et la réalité quotidienne concordent.
- Portage salarial au Luxembourg : la légalité dépend des contrats, pas de l’étiquette - 29 octobre 2026
- Formation aide-soignant en Normandie : quel IFAS choisir selon les places, la rentrée et le financement ? - 28 octobre 2026
- Études de kiné : le bon parcours dépend aussi de l’IFMK visé - 27 octobre 2026
Articles qui pourraient vous intéresser :
 Salaire préparateur en pharmacie : l’erreur de coefficient qui vous coûte cher chaque mois
 Devenir assistant social en 1 an : les 3 voies concrètes pour réussir sa reconversion
 Salaire AESH : grille indiciaire, primes et calcul précis de votre rémunération nette
 L’inverse du burn-out désigne souvent une perte de sens au travail