Infirmier libéral : bien gérer sa compta (BNC, déclaration 2035, cotisations)
Publié par : Élise Tournebize — Rédactrice spécialisée en business
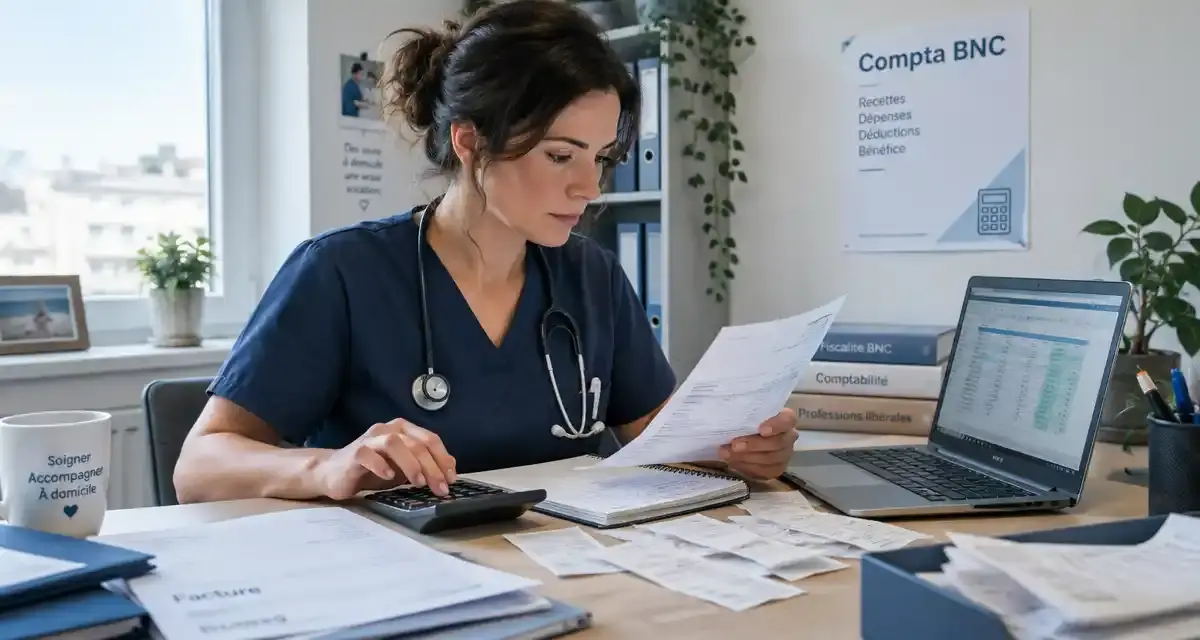
Entre les tournées, les soins au cabinet, les remplacements et la télétransmission, la comptabilité passe vite après les priorités du terrain. Pourtant, un infirmier libéral relève des bénéfices non commerciaux et doit piloter ses recettes, ses charges et ses cotisations avec méthode. S’appuyer sur un expert-comptable pour professions libérales aide surtout à éviter les mauvais choix de régime ou les régularisations sociales mal anticipées.
Micro-BNC ou déclaration contrôlée : choisir selon la réalité de l’activité
Le régime BNC concerne les revenus tirés de l’activité libérale. Deux cadres reviennent le plus souvent pour un IDEL : le micro-BNC et la déclaration contrôlée. Le premier simplifie fortement la gestion fiscale, car l’administration applique un abattement forfaitaire sur les recettes. Il convient surtout aux activités avec peu de charges réelles, une organisation simple et un niveau de recettes compatible avec le seuil prévu par la réglementation.
La déclaration contrôlée demande une comptabilité plus précise, mais elle permet de déduire les dépenses réellement engagées : carburant ou frais kilométriques, matériel, logiciels, cotisations, loyers, assurances, frais bancaires, formations, téléphonie professionnelle. Elle devient souvent plus pertinente lorsque les charges réelles pèsent lourd dans l’activité, par exemple avec de longs déplacements, un local, du matériel amortissable ou un rythme de tournée important.
Le bon raisonnement dépasse le seul seuil fiscal. Il faut aussi repérer le seuil de complexité du cabinet : lorsque plusieurs dépenses sont mixtes, que le véhicule devient central, que les achats de matériel s’accumulent et que les cotisations varient fortement, la simplicité apparente du micro-BNC peut coûter plus cher qu’elle ne fait gagner de temps. Ce point de bascule se mesure autant en trésorerie qu’en charge mentale.
Les obligations comptables à tenir au quotidien
Le livre des recettes : la base à ne pas négliger
Un IDEL doit suivre ses honoraires encaissés, pas seulement les actes réalisés. Le livre des recettes doit permettre d’identifier les sommes reçues, leur date, leur origine et le mode d’encaissement. Les flux issus de la télétransmission, les règlements patients, les rétrocessions d’honoraires et les éventuels remplacements doivent être classés sans mélange avec les dépenses personnelles.
La rigueur se joue dans les détails : rapprocher les virements bancaires des bordereaux, conserver les justificatifs, distinguer les recettes professionnelles des remboursements ou avances, et éviter les écritures globales impossibles à expliquer. Un compte bancaire dédié facilite ce suivi, même lorsque l’obligation varie selon les situations.
Le registre des immobilisations : matériel, véhicule et équipements
Certains achats ne se déduisent pas comme de simples fournitures. Un ordinateur, du mobilier de cabinet, un équipement médical durable ou un véhicule utilisé professionnellement peuvent entrer dans le registre des immobilisations. Ce registre précise la date d’acquisition, la nature du bien, son coût, son usage et les amortissements pratiqués.
L’amortissement permet d’étaler la déduction d’un bien utilisé plusieurs années. C’est utile pour ne pas fausser le résultat d’un exercice et pour justifier la cohérence des déductions en cas de contrôle. Les factures doivent être conservées et rattachées au bon usage professionnel.
Déclaration 2035, dépenses déductibles et cotisations sociales
La déclaration 2035 sert à déterminer le résultat fiscal en déclaration contrôlée. Elle reprend les recettes encaissées, les dépenses professionnelles et les éléments d’amortissement. Pour un infirmier libéral, les postes sensibles sont généralement les frais de véhicule, les loyers ou redevances de cabinet, le petit matériel, les assurances, les frais de télétransmission, les logiciels, les cotisations professionnelles et les charges liées à la formation.
Le principe reste simple : une dépense doit être engagée dans l’intérêt de l’activité, justifiée et correctement ventilée lorsqu’elle est mixte. Un téléphone utilisé à la fois personnellement et professionnellement, une pièce du domicile affectée à l’administratif ou une connexion internet partagée ne se traitent pas comme une charge exclusivement professionnelle.
Les cotisations URSSAF et CARPIMKO sont directement liées au revenu professionnel. L’URSSAF couvre notamment les cotisations sociales des travailleurs indépendants, tandis que la CARPIMKO concerne la retraite et la prévoyance des auxiliaires médicaux libéraux. Comme les appels peuvent être provisionnels puis régularisés, un résultat mal estimé peut provoquer un décalage de trésorerie important. Suivre son revenu en cours d’année aide à mettre de côté les sommes nécessaires avant les ajustements.
Véhicule, local, domicile : les arbitrages qui changent le résultat
Le véhicule est souvent l’arbitrage le plus structurant pour un IDEL. Deux logiques peuvent être comparées : les frais réels, qui supposent de suivre carburant, entretien, assurance, financement et usage professionnel, ou le barème kilométrique lorsque ses conditions sont réunies. Le bon choix dépend du kilométrage, du coût du véhicule, de son âge et de la part réellement affectée aux tournées.
Le local professionnel doit aussi être analysé avec précision. Un cabinet loué entraîne des loyers, charges, assurances et frais d’aménagement potentiellement déductibles. L’exercice à domicile peut permettre de ventiler une partie de certaines charges, mais seulement si l’usage professionnel est réel, raisonnable et documenté. Le risque principal consiste à appliquer un pourcentage approximatif sans méthode stable.
Avant de retenir une option, il est utile de comparer l’impact fiscal, social et pratique : économie d’impôt, effet sur le revenu déclaré, cotisations futures, trésorerie disponible et justificatifs à produire. Pour sécuriser ces choix, notamment lors d’une installation, d’un passage en déclaration contrôlée ou d’une forte hausse d’activité, l’appui d’un expert-comptable pour les professionnel de santé peut éviter des corrections coûteuses.
La comptabilité d’un infirmier libéral n’est pas qu’une obligation administrative : c’est un outil de pilotage. En classant les pièces au fil de l’eau, en suivant les encaissements, en anticipant l’URSSAF et la CARPIMKO, puis en révisant régulièrement les arbitrages véhicule, local et domicile, l’IDEL garde une vision fiable de son revenu réel et limite les mauvaises surprises.
Articles qui pourraient vous intéresser :
 Paiement hôpital en ligne : comment identifier votre structure publique et éviter les erreurs de saisie
 Reconversion en ostéopathie : 5 ans d’études, 45 000 € d’investissement et la réalité du terrain
 Reprise d’entreprise à Lyon : 12 à 18 mois pour sécuriser l’audit, le financement et la signature
 Comment choisir une marque de compléments alimentaires à revendre en Suisse ?